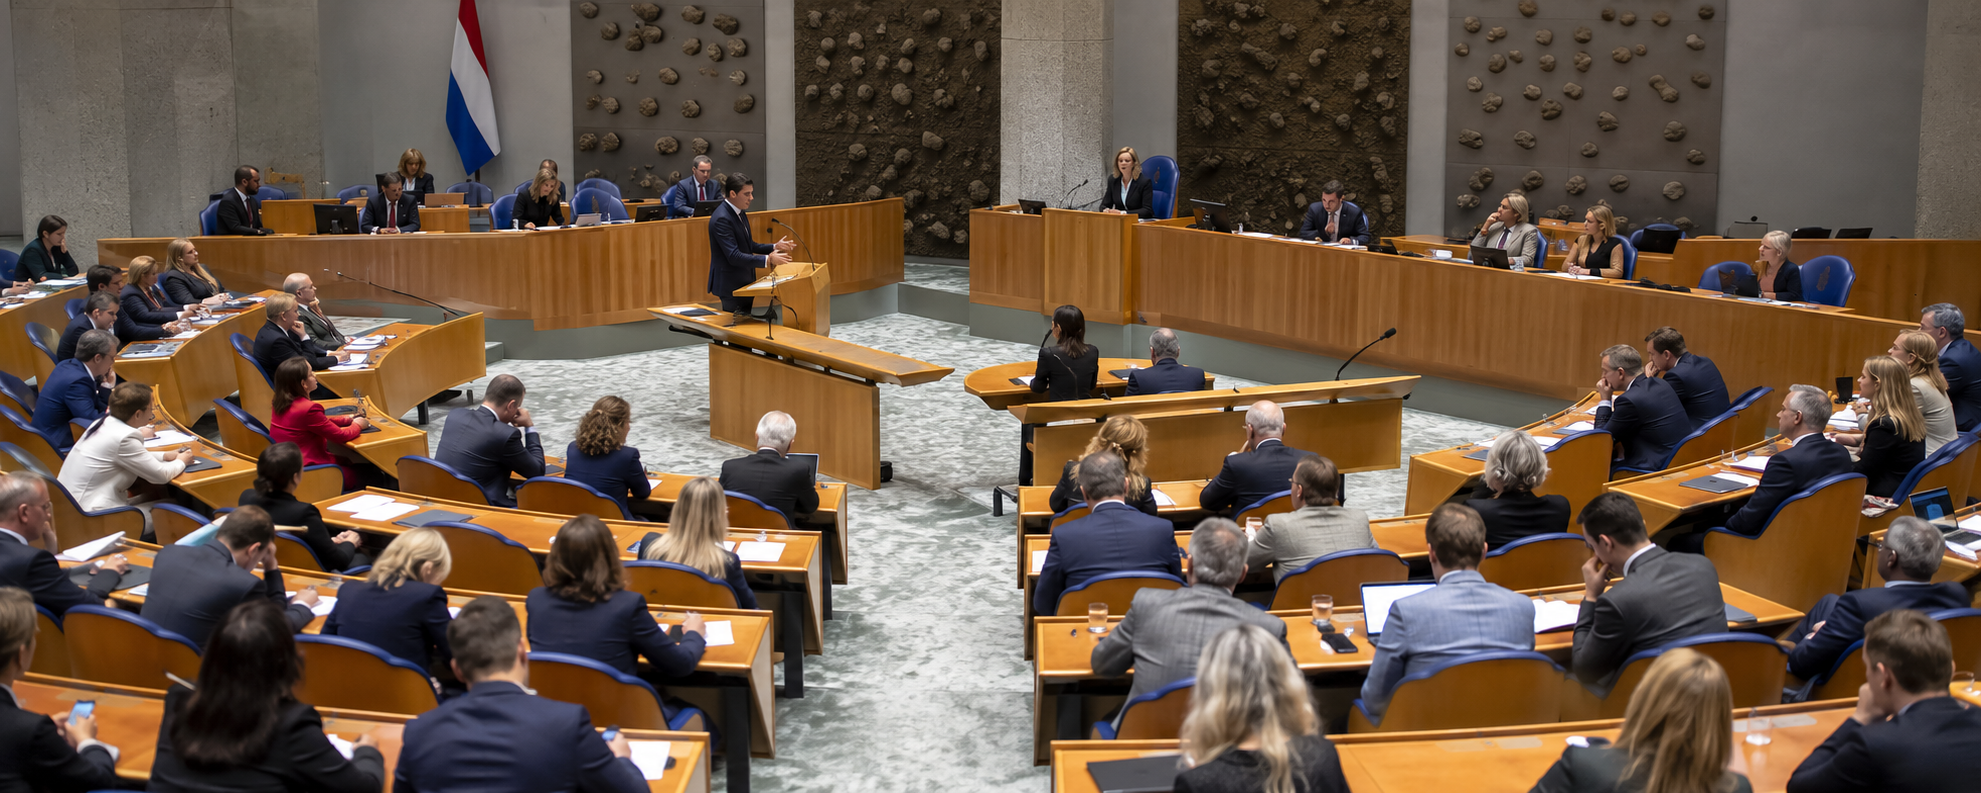
De fiscale regels voor agrarische ondernemers staan op verschillende punten ter discussie. Het gaat onder meer om de tijdelijke uitwisseling van landbouwgrond, de overdracht van familiebedrijven en de mogelijkheden om investeringen in dierenwelzijn en natuur fiscaal te ondersteunen. Uit schriftelijke antwoorden en de parlementaire behandeling van het Belastingplan 2027 blijkt dat het kabinet op enkele onderdelen aanpassingen voorbereidt. Andere knelpunten blijven vooralsnog bestaan. De onderwerpen raken verschillende belastingregelingen en hebben niet allemaal dezelfde juridische status: sommige regels zijn al van kracht, terwijl andere aanpassingen nog worden onderzocht of voorbereid.
Landbouwvrijstelling bij grondruil: kabinet houdt vast aan bestaande voorwaarden
De landbouwvrijstelling is geregeld in artikel 3.12 van de Wet inkomstenbelasting 2001. De regeling houdt in dat bepaalde waardeveranderingen van landbouwgrond buiten de fiscale winst blijven, mits aan de wettelijke voorwaarden wordt voldaan. Bij tijdelijke grondruil voor vruchtwisseling kan de toepassing ingewikkeld worden. Een akkerbouwer kan bijvoorbeeld grond van een melkveehouder gebruiken voor een teelt waarvoor vruchtwisseling noodzakelijk is. De melkveehouder stelt daarvoor tijdelijk grasland beschikbaar.
Staatssecretaris Eerenberg heeft op 2 oktober 2026 schriftelijke vragen over deze situatie beantwoord. Volgens het kabinet moet bij de toepassing van de landbouwvrijstelling worden gekeken naar de noodzaak van de vruchtwisseling vanuit het perspectief van de eigenaar van de grond. Voor een akkerbouwer kan die noodzaak aanwezig zijn, terwijl dat voor een melkveehouder die grasland tijdelijk beschikbaar stelt niet automatisch geldt. De vrijstelling geldt daardoor niet voor de waardeverandering gedurende de periode waarin de melkveehouder de grond aan een ander ter beschikking stelt. Voor de perioden waarin de grond wel binnen het eigen landbouwbedrijf werd gebruikt, kan de vrijstelling onder de wettelijke voorwaarden blijven gelden.
Tijdens de parlementaire behandeling is ook gevraagd of de fiscale behandeling weer moet aansluiten bij de werkafspraken uit 2014 tussen de Belastingdienst en de sector. Het kabinet heeft daarop geantwoord dat die werkafspraken als vertrekpunt zijn gebruikt bij het beleidsbesluit van november 2025. Volgens de staatssecretaris verschilt de werkwijze niet wezenlijk. Het beleidsbesluit biedt volgens hem juist meer ruimte om rekening te houden met de concrete feiten en omstandigheden. De staatssecretaris is daarom niet van plan het beleidsbesluit op dit punt in te trekken of aan te passen. Voor een verdere verruiming van de landbouwvrijstelling zou een wetswijziging nodig zijn.
De antwoorden zijn opgenomen in het Kamerstuk over de gevolgen van de landbouwvrijstelling voor wisselteelt en de schriftelijke beantwoording bij de behandeling van het Belastingplan 2027.
Bedrijfsopvolgingsregeling: aanpassing voor tijdelijke grondruil in voorbereiding
Voor de bedrijfsopvolgingsregeling (BOR) en de doorschuifregeling voor het aanmerkelijk belang (DSR ab) speelt een vergelijkbaar, maar juridisch afzonderlijk vraagstuk. Sinds 1 januari 2024 geldt een vastgoedmaatregel waardoor onroerende zaken die aan een ander ter beschikking worden gesteld in beginsel niet meer onder deze bedrijfsopvolgingsfaciliteiten vallen. Voor bepaalde situaties met teeltpacht en noodzakelijke vruchtwisseling bestaat een uitzondering. Die uitzondering sluit echter niet op alle vormen van grondruil aan. Zo kan voor grasland en maïs geen teeltpachtovereenkomst worden gesloten op grond van de betreffende regels, waardoor de uitzondering niet in iedere situatie toepasbaar is.
In zijn schriftelijke beantwoording van 16 oktober 2026 heeft staatssecretaris Eerenberg aangegeven dat het kabinet mogelijkheden ziet om de BOR en de doorschuifregeling voor vruchtwisseling te verruimen. De maatregel wordt voorbereid voor de Fiscale Verzamelwet 2028 en maakt dus geen onderdeel uit van het Belastingplan 2027. Het kabinet heeft de maatregel in concept uitgewerkt en voor internetconsultatie aangeboden. De voorgestelde aanpassing moet het mogelijk maken om onder voorwaarden de bedrijfsopvolgingsfaciliteiten toe te passen op verpachte landbouwgrond, ook in situaties waarin bijvoorbeeld een akkerbouwer grond aan een melkveehouder beschikbaar stelt. Het gaat nadrukkelijk om een voorgenomen wetswijziging. De nieuwe regeling is nog geen geldend recht.
De staatssecretaris licht deze voorgenomen aanpassing toe in de schriftelijke beantwoording bij het Belastingplan 2027, Kamerstuk 2026D51987.
Familievrijstelling: gevolgen van gefaseerde bedrijfsoverdracht
Ook de vrijstelling van overdrachtsbelasting bij bedrijfsoverdracht binnen de familie is onderwerp van parlementaire vragen. De aanleiding is een kennisgroepstandpunt van de Belastingdienst, gepubliceerd op 14 januari 2026. Daarin wordt een situatie beschreven waarin een kind een onderneming van zijn ouders in verschillende fasen overneemt. Voordat de volledige overdracht is afgerond, brengt het kind het reeds verkregen ondernemingsdeel in een eigen bv in. De Belastingdienst oordeelt in deze specifieke casus dat de eerder toegepaste vrijstelling wordt teruggenomen voor het gedeelte dat oorspronkelijk van de vader afkomstig was. Voor het gedeelte dat al volledig van de moeder was overgenomen, geldt dat niet.
De wettelijke vrijstelling vereist dat de onderneming wat de bedrijfsvoering betreft in haar geheel door de verkrijger wordt voortgezet. Een gefaseerde overdracht is mogelijk wanneer er een concreet overnameplan bestaat. De tussentijdse inbreng van een nog niet volledig overgenomen ondernemingsdeel in een bv kan echter gevolgen hebben voor die voorwaarde. De staatssecretaris heeft in zijn beantwoording aangegeven dat het ministerie hierover met betrokken organisaties heeft gesproken. De familievrijstelling wordt geëvalueerd. Die evaluatie wordt naar verwachting in de eerste helft van 2027 afgerond. Daarna wordt beoordeeld of de geconstateerde knelpunten aanleiding geven tot aanpassing van de regeling.
Fiscale investeringsfaciliteit voor dierenwelzijn en klimaat onderzocht
Een ander onderwerp is de mogelijke invoering van een fiscale investeringsfaciliteit voor dierenwelzijn en klimaat. Het kabinet heeft hiervoor budget gereserveerd in de Miljoenennota 2027. De faciliteit is bedoeld om agrarische ondernemers te ondersteunen bij investeringen in dierenwelzijn en natuurbevordering. De precieze vormgeving staat nog niet vast. Het kabinet onderzoekt onder meer welke investeringen in aanmerking zouden kunnen komen, hoe de regeling moet worden afgebakend en welke gevolgen er zijn voor de uitvoering en de Europese staatssteunregels.
Ook organisaties uit de agrarische sector worden bij het onderzoek betrokken. De staatssecretaris heeft aangegeven de uitkomsten richting het voorjaar van 2027 te willen publiceren. Deze worden vervolgens betrokken bij de besluitvorming over de Voorjaarsnota 2027. Er is dus nog geen definitieve fiscale investeringsregeling waarop agrarische ondernemers op dit moment aanspraak kunnen maken. De stand van zaken is opgenomen in de brief over het Belastingplan 2027, Kamerstuk 37022, nummer 20.
Btw op bloemen en planten: verhoging naar 21 procent voorgesteld
Naast de fiscale regels voor landbouwbedrijven bevat het Belastingplan 2027 een voorstel dat de sierteeltsector rechtstreeks raakt. Het kabinet wil het verlaagde btw-tarief voor bloemen, planten en bloembollen afschaffen. Momenteel geldt voor deze producten het tarief van 9 procent. In het wetsvoorstel wordt voorgesteld dit vanaf 1 januari 2028 te verhogen naar het algemene tarief van 21 procent. Over de ingangsdatum is een amendement ingediend dat de afschaffing wil uitstellen tot 1 januari 2029. Dat amendement is een voorstel van een Kamerlid en moet nog door het parlement worden behandeld.
De fiscale wijziging is dus nog niet definitief. De uiteindelijke ingangsdatum hangt af van de parlementaire besluitvorming. De voorstellen en de behandeling zijn terug te vinden in het dossier Belastingplan 2027 van de Tweede Kamer.
Parlementaire behandeling gaat verder in november
De verschillende onderwerpen laten zien dat de fiscale discussie over de land- en tuinbouw meerdere beleidsterreinen bestrijkt. Voor de landbouwvrijstelling houdt het kabinet vast aan de bestaande voorwaarden. Voor de bedrijfsopvolgingsregeling wordt een aanpassing voorbereid voor de Fiscale Verzamelwet 2028. De familievrijstelling wordt geëvalueerd en een mogelijke investeringsfaciliteit bevindt zich nog in de onderzoeksfase. Daarmee lopen de onderwerpen uiteen in zowel inhoud als de fase waarin besluitvorming plaatsvindt.
Het Belastingplan 2027 werd op 15 september 2026 bij de Tweede Kamer ingediend. Het plenaire debat staat volgens de parlementaire planning op 4 november 2026. Daarna volgt de behandeling in de Eerste Kamer. De voorstellen kunnen tijdens het verdere wetgevingsproces nog veranderen.
Dit artikel is opgesteld door de redactie van Gelderland Magazine aan de hand van openbare Kamerstukken, schriftelijke antwoorden van het kabinet, publicaties van de Belastingdienst en officiële wetsvoorstellen.
Heeft u een foutje gezien of beschikt u over aanvullende informatie? Neem dan contact met ons op.
Weergaven: 130