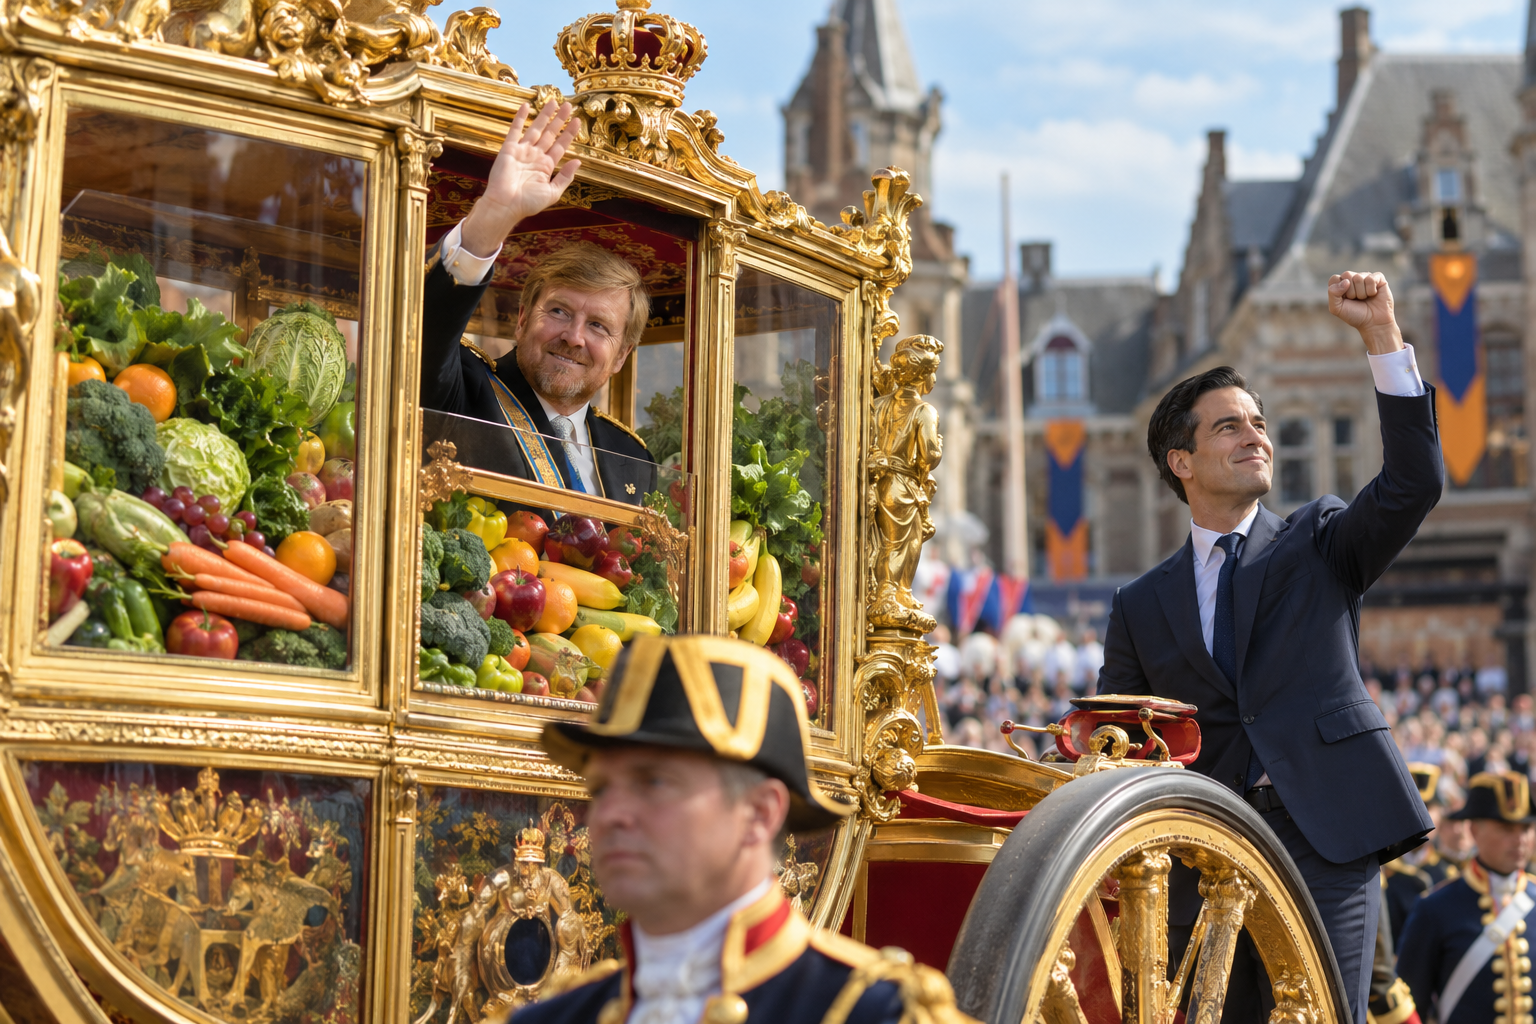
Op Prinsjesdag 2026 staat de betaalbaarheid van boodschappen opnieuw in de belangstelling. Terwijl in Den Haag de plannen van het kabinet voor 2027 worden gepresenteerd, blijft één veelbesproken maatregel uit: een btw-tarief van 0 procent op groente en fruit. Voedselwaakhond Foodwatch voert al jaren campagne voor de belastingverlaging en wijst erop dat gezonde voeding voor veel huishoudens steeds moeilijker betaalbaar wordt.
Wie de officiële Miljoenennota en de Rijksbegroting 2027 bekijkt, ziet dat het nultarief niet als kabinetsmaatregel voor 2027 wordt ingevoerd. Ook in het belastingpakket dat op Prinsjesdag wordt aangeboden, is geen voorstel opgenomen om de huidige 9 procent btw op groente en fruit naar 0 procent te verlagen. Dat betekent dat consumenten ook volgend jaar btw blijven betalen over deze producten.
Voedselprijzen blijven onder druk staan
Dat de discussie over de betaalbaarheid van voedsel niet uit de lucht komt vallen, blijkt uit de ontwikkeling van de prijzen. Voedingsmiddelen zijn de afgelopen jaren aanzienlijk duurder geworden, waarbij vooral de sterke stijging in 2022 een belangrijk effect heeft gehad op het prijsniveau. Ook daarna bleven voedselprijzen stijgen, zij het in een wisselend tempo.
In 2025 stegen de prijzen van voedingsmiddelen volgens het Centraal Bureau voor de Statistiek met gemiddeld 4 procent, terwijl de algemene inflatie op 3,3 procent uitkwam. Daarmee werden boodschappen opnieuw relatief sneller duurder dan het gemiddelde prijsniveau. Dat betekent echter niet dat iedere productgroep even sterk is gestegen. De prijsontwikkeling van bijvoorbeeld koffie, cacao, vlees, zuivel, groente en fruit verschilt aanzienlijk.
De discussie gaat daardoor niet alleen over de vraag hoe hoog de inflatie is, maar vooral over het blijvende prijsniveau. Een prijsstijging die eenmaal heeft plaatsgevonden, verdwijnt immers niet wanneer de inflatie vervolgens afneemt. Voor huishoudens betekent dat dat de boodschappen structureel duurder kunnen zijn geworden, ook wanneer de jaarlijkse inflatie weer lager ligt.
Geen btw-nultarief in de Miljoenennota 2027
De afwezigheid van een nultarief in de plannen voor 2027 is relevant, omdat het onderwerp de afgelopen jaren meerdere keren politiek aan de orde is geweest. Het idee om groente en fruit goedkoper te maken door het btw-tarief te verlagen werd eerder opgenomen in politieke afspraken en kwam vervolgens herhaaldelijk terug in voorstellen van Kamerleden.
Toch heeft het kabinet niet gekozen voor invoering. Dat is niet uitsluitend een kwestie van onwil. Er bestaan namelijk concrete bezwaren tegen de manier waarop een nultarief moet worden uitgevoerd. De Miljoenennota beschrijft de financiële keuzes van het kabinet voor het komende jaar en het bijbehorende Belastingplan bevat de concrete fiscale maatregelen. Juist in dat belastingpakket ontbreekt nu een voorstel voor 0 procent btw op groente en fruit.
Daarmee is de conclusie gerechtvaardigd dat het kabinet deze maatregel voor 2027 niet voorstelt. Het zou echter te ver gaan om daaruit af te leiden dat een nultarief uitsluitend door gebrek aan politieke wil niet wordt ingevoerd.
Het grootste probleem: wat is precies groente en fruit?
Een belangrijk obstakel zit in de afbakening. Bij een onbewerkte appel, peer of wortel lijkt het eenvoudig om vast te stellen dat het om groente of fruit gaat. Zodra producten worden bewerkt of gecombineerd, wordt dat veel ingewikkelder.
Denk bijvoorbeeld aan gesneden fruit, maaltijdsalades, vruchtensappen, smoothies, groenteproducten waaraan andere ingrediënten zijn toegevoegd of producten die zowel groente als andere bestanddelen bevatten. De vraag is dan waar de fiscale grens precies moet worden getrokken.
Juist die grens is van belang, omdat een belastingtarief juridisch duidelijk en controleerbaar moet zijn. Het kabinet heeft zich daarom eerder kritisch uitgelaten over de uitvoerbaarheid en juridische houdbaarheid van een nultarief. In een Kamerdebat werd verwezen naar onderzoeken waarin werd geconcludeerd dat een dergelijke maatregel niet doelmatig en doeltreffend zou zijn en bovendien moeilijk uitvoerbaar en juridisch kwetsbaar zou kunnen zijn.
Dat betekent niet dat invoering onmogelijk is. Het betekent wel dat daarvoor een juridisch en fiscaal houdbare definitie moet worden gekozen.
Een nultarief kost de schatkist honderden miljoenen
Naast de juridische kant speelt ook geld een grote rol. Wanneer de btw op groente en fruit van 9 naar 0 procent gaat, ontvangt de overheid minder belasting.
In eerdere amendementen van Kamerleden Christine Teunissen en Jimmy Dijk werd uitgegaan van een jaarlijkse budgettaire derving van ongeveer € 817 miljoen bij een nultarief voor onbewerkte groente en fruit. Dat bedrag moest in de voorstellen op een andere manier worden gedekt. Een belastingverlaging betekent immers niet dat de kosten voor de overheid verdwijnen. Ze worden verschoven naar een andere inkomstenbron of leiden tot lagere overheidsinkomsten.
Voorstanders van het nultarief vinden die kosten gerechtvaardigd, omdat gezonde voeding daarmee goedkoper kan worden. Tegenstanders wijzen erop dat het voordeel niet uitsluitend bij huishoudens met lage inkomens terechtkomt. Iedereen die groente en fruit koopt, profiteert immers van een lagere btw, ongeacht het inkomen.
Daarmee is de maatregel ook geen klassieke inkomensmaatregel. Wie gericht huishoudens met weinig financiële ruimte wil ondersteunen, kan met bijvoorbeeld toeslagen of gerichte inkomensondersteuning een veel specifiekere groep bereiken.
Wordt groente en fruit daadwerkelijk goedkoper?
Een andere vraag is hoeveel consumenten uiteindelijk van een btw-verlaging zouden merken. Een verlaging van het belastingtarief betekent namelijk niet automatisch dat de volledige belastingverlaging één op één in de winkelprijs terechtkomt.
Dat hangt af van de mate waarin supermarkten, groothandels en andere ondernemers het voordeel doorgeven. Concurrentie tussen winkels kan daarbij een rol spelen, maar ook de ontwikkeling van inkoopprijzen en andere kosten.
Het nultarief kan daarom bijdragen aan lagere consumentenprijzen, maar het is niet vanzelfsprekend dat een consument bij ieder product precies 9 procent minder betaalt. Ook neemt een btw-nultarief de andere oorzaken van hoge voedselprijzen niet weg, zoals energie, transport, lonen, verpakkingen en grondstoffen.
Gezondheid is een belangrijk argument
Daar staat een sterk argument van de voorstanders tegenover. Een meerderheid van de Nederlandse volwassenen eet niet de aanbevolen hoeveelheid groente en fruit. Wanneer gezonde producten relatief duur zijn, kan dat vooral voor huishoudens met een beperkt budget een extra drempel vormen.
De Wereldgezondheidsorganisatie ziet prijsbeleid als een van de instrumenten waarmee overheden gezonde voedselkeuzes kunnen stimuleren. Prijsmaatregelen kunnen volgens de WHO onderdeel zijn van een bredere aanpak om gezonde voeding toegankelijker te maken. Het betekent echter niet dat één fiscale maatregel op zichzelf voldoende is om overgewicht of ongezonde eetpatronen terug te dringen.
Dat onderscheid is belangrijk. Een btw-nultarief kan een prijsprikkel geven, maar het is geen garantie dat consumenten daardoor structureel gezonder gaan eten.
Vier jaar politieke discussie, maar nog geen besluit
Het politieke debat over het nultarief duurt inmiddels jaren. In november 2025 dienden Teunissen en Dijk opnieuw een gewijzigd amendement in voor 0 procent btw op verse, onbewerkte groente en fruit. Daarmee werd geprobeerd de eerdere bezwaren over de afbakening gedeeltelijk te ondervangen. Het voorstel werd echter niet aangenomen.
Daarmee komt het onderwerp opnieuw op het bord van de politiek te liggen. De discussie gaat inmiddels niet meer alleen over de vraag of gezonde voeding goedkoper moet worden. De wezenlijke vragen zijn inmiddels ook hoe groot het financiële voordeel voor consumenten werkelijk is, hoeveel belastinginkomsten de overheid misloopt en of een juridisch houdbare afbakening mogelijk is.
Miljoenennota laat keuze voorlopig bij politiek
De conclusie na Prinsjesdag 2026 is daarom helder: de btw op groente en fruit wordt in 2027 niet naar 0 procent gebracht. Het kabinet heeft daar in de huidige begrotings- en belastingplannen geen voorstel voor opgenomen. De bestaande 9 procent blijft daarmee voorlopig gehandhaafd.
Dat betekent niet dat het debat gesloten is. Een nieuw kabinet of een meerderheid in de Tweede Kamer kan in de toekomst opnieuw besluiten een nultarief voor te stellen. Daarvoor zal dan wel opnieuw moeten worden gekeken naar de financiële dekking, de uitvoerbaarheid en de juridische houdbaarheid.
Foodwatch heeft daarmee een punt wanneer de organisatie stelt dat de politieke belofte over goedkopere groente en fruit nog altijd niet is gerealiseerd. Maar de werkelijkheid is ingewikkelder dan alleen de constatering dat politieke wil ontbreekt. Er ligt een voorstel, er zijn financiële ramingen en er is politieke steun voor het idee, maar er bestaan tegelijkertijd substantiële bezwaren tegen de uitvoering.
De discussie over een btw-nultarief gaat daarmee uiteindelijk over een bredere vraag: wil Nederland gezonde voeding goedkoper maken, en zo ja, welke maatregel levert daarvoor het grootste effect op tegen aanvaardbare kosten en zonder juridische problemen? Die vraag is na Prinsjesdag 2026 nog altijd niet beantwoord.
Heeft u een foutje gezien of beschikt u over aanvullende informatie? Neem dan contact met ons op.
Weergaven: 40